工業節能市場長期向好,節能管理服務大有可為
在“雙碳”目標縱深推進與制造業高質量發展雙重驅動下,節能服務行業正迎來前所未有的發展機遇期。其中,工業節能市場憑借其巨大的存量改造空間和持續的政策紅利,呈現出長期向好的確定性趨勢,而節能管理服務作為輕資產、高附加值的核心環節,正在成為撬動整個行業增長的關鍵支點。
一、政策與市場雙輪驅動,工業節能賽道持續升溫
工業領域歷來是我國能源消耗和碳排放的“主戰場”。數據顯示,工業能耗占全國能源消費總量的六成以上,鋼鐵、建材、石化、化工等高耗能行業的節能降碳壓力尤為突出。隨著“十四五”節能減排綜合工作方案、工業能效提升行動計劃等政策密集落地,能耗雙控向碳排放雙控轉變的步伐加快,工業企業的節能改造從“可選項”變成了“必選項”。
與此全國碳市場擴容、綠電交易活躍、ESG披露要求趨嚴,進一步倒逼企業將節能降碳納入核心經營戰略。這不僅催生了大量節能技改需求,更推動了節能服務從單一設備改造向系統性能源管理升級。市場機構預測,未來五年工業節能服務市場規模將保持年均8%–10%的增長,到2030年有望突破萬億級體量。
二、節能管理服務:從“軟性輔助”到“價值核心”
傳統節能服務多聚焦于電機變頻、余熱回收、鍋爐改造等硬件項目,而節能管理服務則以“診斷—規劃—運營—優化”為主線,通過能源審計、能效對標、智慧能源管控、碳資產管理等手段,幫助客戶實現持續、動態的能效提升。其核心價值體現在三個方面:
- 系統性降本增效:有別于單點技改,節能管理服務從全廠用能系統出發,識別隱性浪費,優化運行策略,往往能在零投資或低投資下實現5%–15%的節能量。
- 支撐雙碳合規與碳資產增值:隨著碳排放核算與報告要求細化,企業迫切需要專業的碳盤查、碳足跡管理及CCER開發服務。節能管理服務商可提供一攬子解決方案,將減排量轉化為可交易的碳資產。
- 提升能源韌性:在能源價格波動和電力供需緊張背景下,通過負荷管理、儲能協同、需求側響應等管理手段,增強企業用能安全與靈活性。
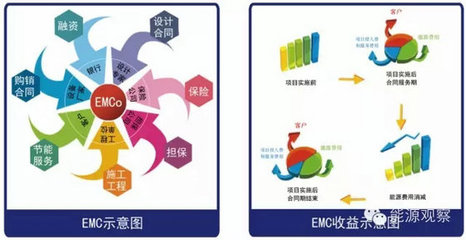
值得注意的是,節能管理服務模式正從傳統的“節能效益分享型”向“托管型”“保證型”“數字化訂閱型”演進。尤其是合同能源管理(EMC)與智慧能源平臺的結合,使服務商與客戶形成長期利益綁定,客戶粘性顯著增強。
三、數字化與綜合能源服務融合,重塑競爭格局
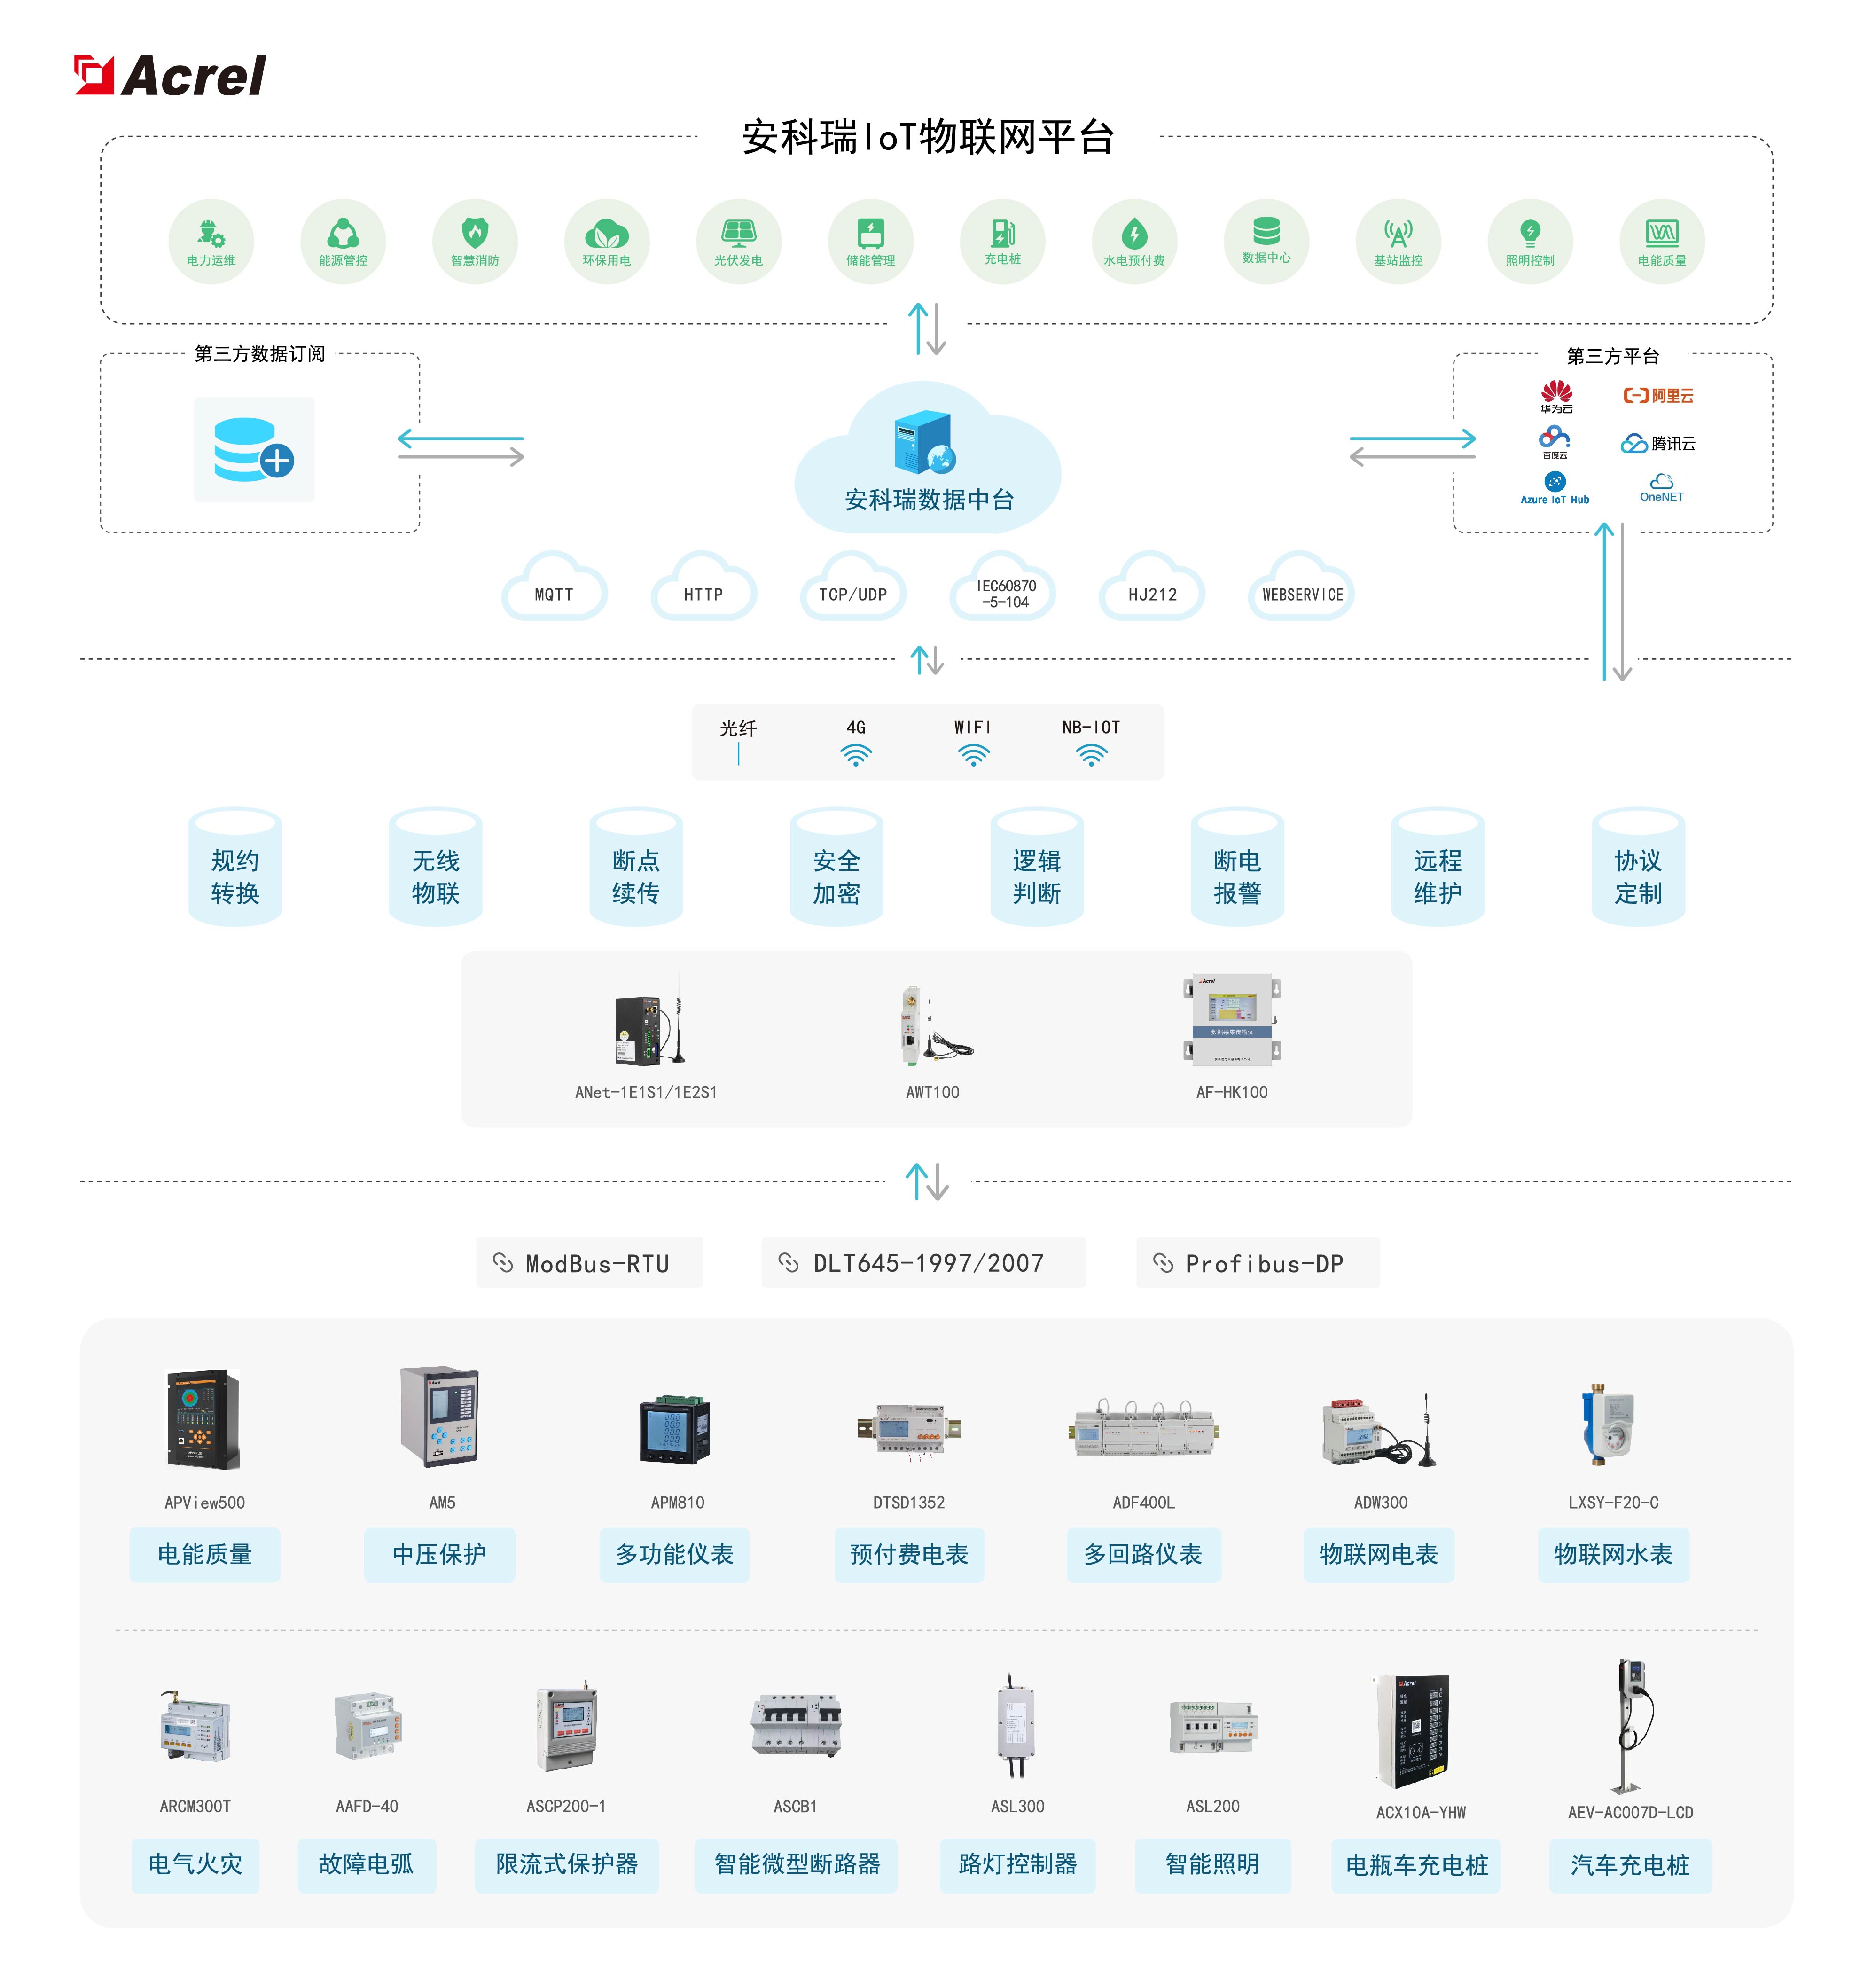
當前,節能管理服務與物聯網、大數據、人工智能的融合正在加速。通過部署能源管理系統(EMS)、搭建工業互聯網能效平臺,服務商可實時采集水、電、氣、熱等數據,利用算法模型自動生成優化策略,實現“監測—分析—控制—驗證”閉環。這不僅提升了節能量的可測量、可報告、可核實(MRV)水平,也為碳交易提供了可信數據基礎。
在此基礎上,頭部節能服務商正從單一節能向“節能+綜合能源+碳管理”轉型。例如,整合分布式光伏、儲能、充電樁、微電網等資源,為用戶提供綠電供應、峰谷套利、需量管理等多重收益。這種綜合能源服務模式拓寬了盈利邊界,也構筑了更高的競爭壁壘。
四、挑戰猶存,但長期向好趨勢不變
工業節能市場的發展并非一片坦途。企業投資意愿受經營壓力影響、節能量測量與爭議解決機制尚不完善、部分細分領域技術門檻高、行業集中度低等問題依然存在。節能管理服務對復合型人才依賴度高,既懂能源系統又懂數字化、碳市場的專業團隊仍然稀缺。
但支撐工業節能市場長期向好的基礎十分堅實:一是雙碳目標的剛性約束不可逆轉;二是能源價格中樞上移使節能經濟性愈發凸顯;三是技術進步和商業模式創新不斷降低服務門檻;四是綠色金融、碳減排支持工具等資金渠道持續拓寬。
可以預見,未來十年將是工業節能服務從“點狀分布”走向“系統覆蓋”、從“項目型”走向“平臺型”的黃金期。對于節能服務企業而言,誰能率先構建以數據驅動、效果可驗證、碳資產協同為核心的管理服務能力,誰就能在廣闊的工業節能市場中占據先機,分享長期增長紅利。
如若轉載,請注明出處:http://m.jsbtxcl.cn/product/34.html
更新時間:2026-09-30 16:22:06